Quem não planeja a sucessão já tem um plano: o do Código Civil. Esse plano raramente é o ideal para famílias empresárias que buscam preservar o patrimônio e o legado. A ausência de um planejamento sucessório deliberado expõe a riqueza acumulada a regras genéricas, com custos mais altos, perda de controle e conflitos familiares. Com o ITCMD agora obrigatoriamente progressivo e calculado sobre o valor de mercado, adiar ficou mais caro.
Ignorar o planejamento significa deixar a lei decidir sobre a transmissão de bens e a continuidade dos negócios. Isso pode levar a um inventário longo e dispendioso, com impostos e despesas que consomem uma fatia significativa do patrimônio. Para famílias com empresas e grandes ativos, a sucessão patrimonial interliga decisões sobre estrutura societária, tributação, liquidez e preparação das futuras gerações. Tomar uma dessas decisões isoladamente, sem olhar sistêmico, costuma ser um erro caro.
No planejamento sucessório familiar, o instrumento só vem depois do diagnóstico e dos objetivos
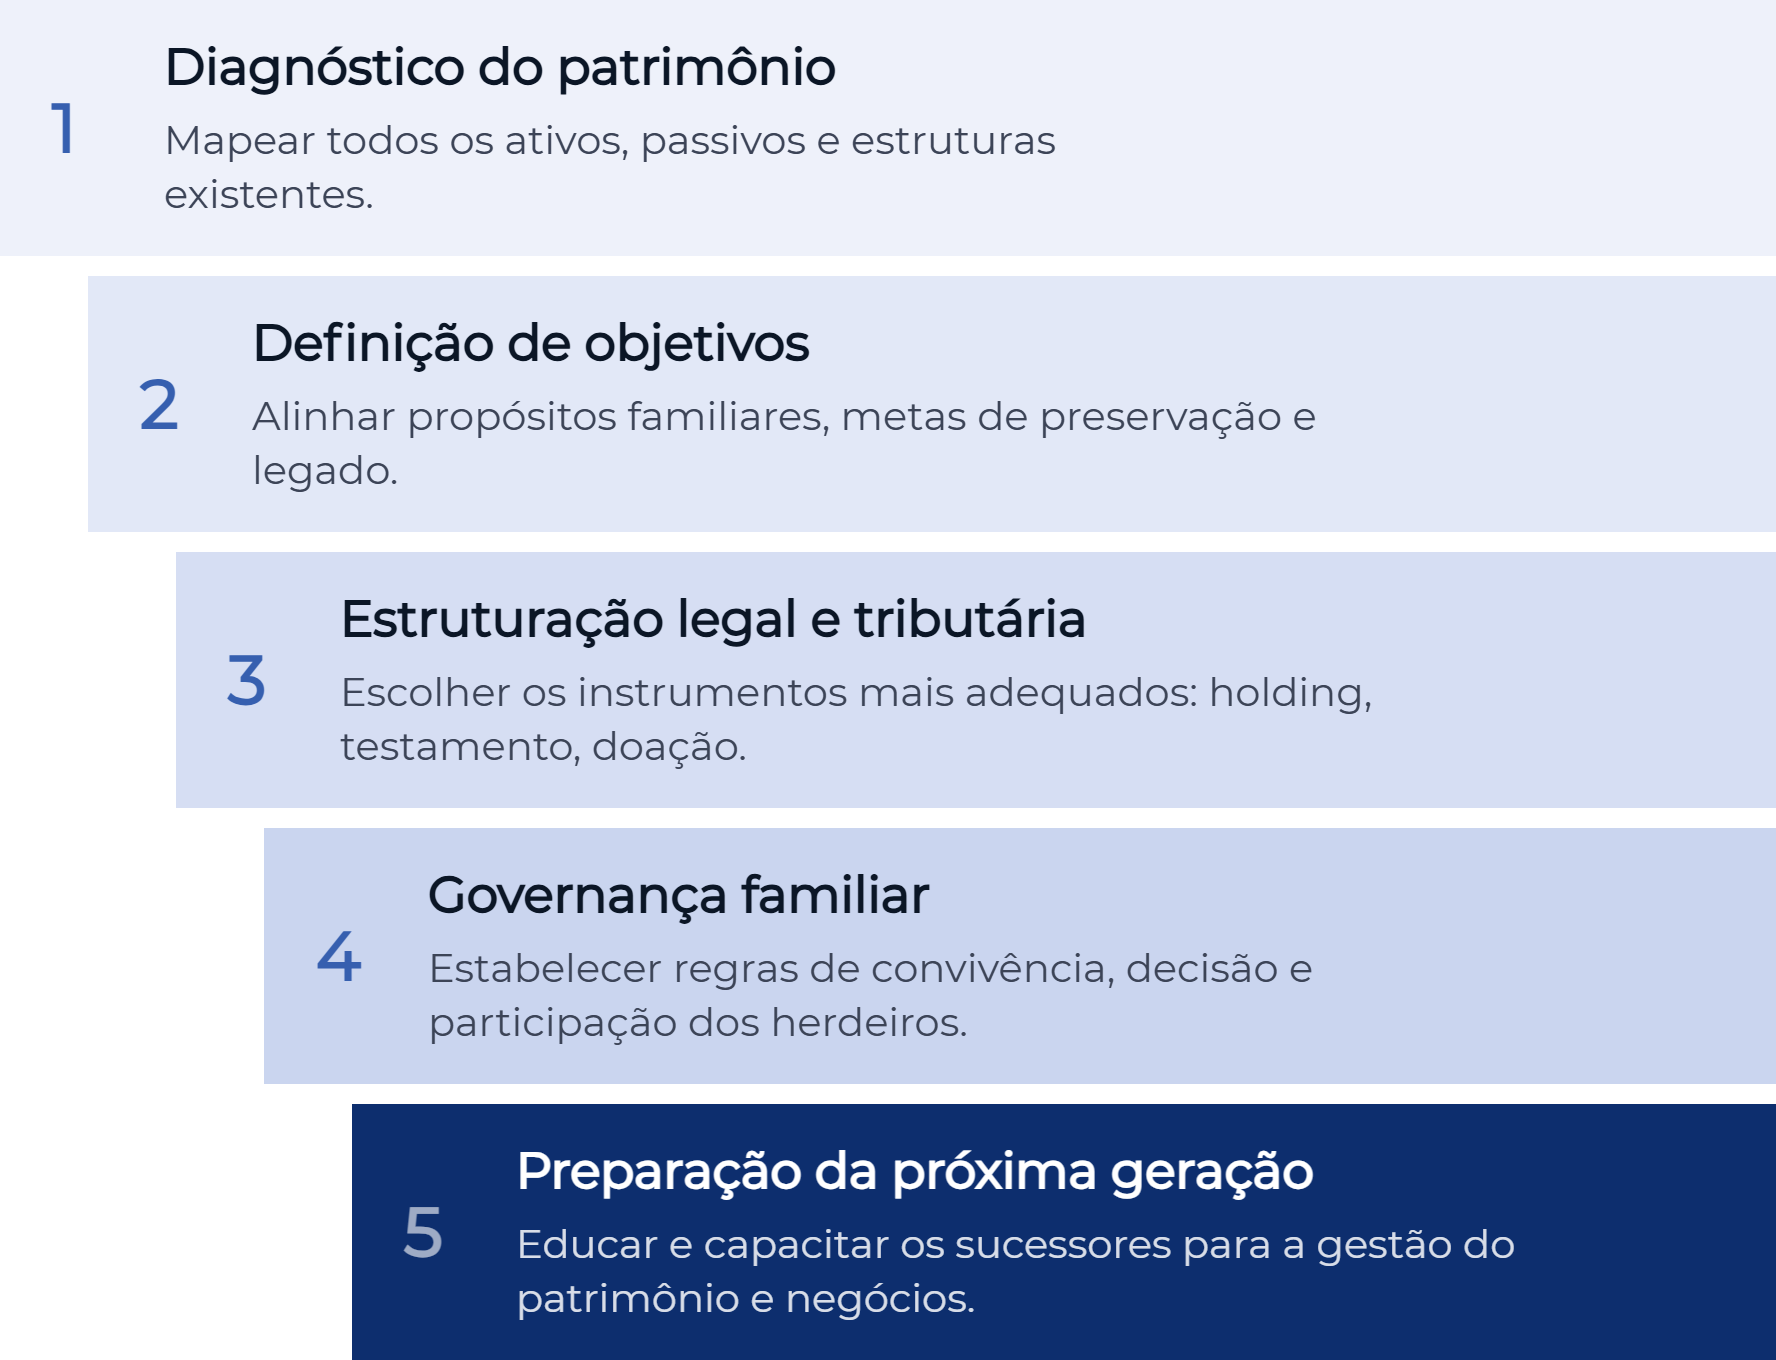
A ordem é o ponto: o instrumento, seja holding, testamento ou doação, só entra no terceiro degrau, depois do diagnóstico e dos objetivos.
As cinco decisões que se condicionam
Holding familiar: centralização e gestão
A holding familiar centraliza a administração do patrimônio familiar: empresas operacionais, imóveis e investimentos. Organiza a titularidade dos bens, facilita a governança e permite antecipar a transmissão em vida, com doação de quotas e reserva de usufruto. A vantagem tributária que por anos justificou a estrutura encolheu: desde a Lei Complementar nº 227/2026, as quotas de empresa sem negociação em bolsa entram no ITCMD avaliadas, no mínimo, pelo patrimônio líquido ajustado a valor de mercado. Sua constituição envolve custos e burocracia, e pode não ser adequada para patrimônios menores ou famílias que buscam máxima simplicidade. A decisão deve considerar a complexidade dos ativos, o número de herdeiros e os objetivos de longo prazo.
ITCMD e reforma tributária: o impacto no custo de transmitir
O Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) incide sobre heranças e doações. A reforma tributária, aprovada pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 227/2026, tornou a progressividade das alíquotas obrigatória em todos os estados, respeitado o teto de 8% fixado pelo Senado Federal. Quanto maior o valor transmitido, maior a alíquota, aplicada por faixas. A base de cálculo passa a ser o valor de mercado dos bens, o que eleva o imposto sobre ativos registrados pelo valor histórico. A mudança pede revisão das estratégias de transmissão.
Venda de empresa familiar: sucessão como evento de liquidez
A venda de empresa familiar pode ocorrer quando não há interesse ou preparo da próxima geração, ou quando a liquidez é prioritária. É decisão estratégica que exige planejamento prévio: governança bem estabelecida, valuation clara e consenso familiar sobre os termos. A ausência de preparação resulta em negociações menos favoráveis ou deterioração do valor do negócio.
A vida depois da venda: o propósito do novo patrimônio
Quando a empresa familiar é vendida, o patrimônio passa de ativo operacional para portfólio de ativos financeiros líquidos. Essa transição exige redefinição do propósito do dinheiro e da família. A gestão do patrimônio familiar, agora líquido, demanda novas estratégias de investimento, políticas de distribuição de renda e, muitas vezes, novos propósitos: filantropia, novos empreendimentos ou preservação do patrimônio para futuras gerações. A liquidez, antes necessidade, passa a ser desafio de gestão e significado.
Sucessão familiar e a próxima geração: governança e legado
A sucessão familiar vai além da transferência de bens: envolve a passagem de liderança e de valores. Envolve preparação dos herdeiros em educação financeira e profissional, e alinhamento com valores e cultura familiar. Estruturas de governança, como conselhos de família e acordos de acionistas, definem papéis, responsabilidades e processos de decisão. A falta de um plano para os sucessores está entre as causas mais citadas de descontinuidade da empresa familiar.
A evidência do custo da inação
A desorganização patrimonial e a postergação do planejamento sucessório têm custo real. No inventário, o imposto é só parte da conta: o ITCMD pode chegar a 8%, o teto fixado pelo Senado Federal na Resolução nº 9/1992, e a ele se somam honorários advocatícios e custas de cartório ou de tribunal. O prazo também cobra: o Código de Processo Civil manda abrir o inventário em até dois meses da morte (art. 611), e a legislação estadual costuma multar o atraso.
O senso comum subestima esses custos, encarando o planejamento como preocupação distante. Com a obrigatoriedade da progressividade do ITCMD e a base de cálculo pelo valor de mercado, o impacto da inação se torna mais relevante. Mercado e imprensa focam nas alíquotas nominais, mas a mudança na base de cálculo e as faixas de progressividade definidas pelos estados têm efeito ainda mais oneroso, afetando famílias que antes não se consideravam no topo da pirâmide tributária.
Framework de decisão para a família empresária
O planejamento patrimonial familiar começa por reconhecer o momento da família, porque é ele que define o que vem primeiro.
| Perfil da família | Decisões-chave | Prioridades de planejamento |
|---|---|---|
| Patrimônio complexo e empresa operacional, vários herdeiros | Holding familiar, governança, preparação de sucessores, política de dividendos. | Estruturar a holding para centralizar controle e facilitar a sucessão; definir papéis e responsabilidades; educar herdeiros. |
| Empresa familiar com sucessão incerta ou desejo de venda | Valuation, processo de venda, gestão da liquidez pós-venda, propósito do novo patrimônio. | Preparar a empresa para a venda; desenvolver uma política de investimentos para o capital obtido; alinhar o propósito familiar. |
| Patrimônio imobiliário significativo, poucos herdeiros | Holding patrimonial, doação em vida com usufruto, revisão das alíquotas de ITCMD. | Otimizar a tributação na transmissão dos imóveis; garantir o sustento do doador; proteger os bens de disputas. |
| Patrimônio com liquidez limitada, múltiplos ativos | Mapeamento de ativos, simulação de custos de sucessão, estratégias para gerar liquidez. | Identificar ativos de difícil liquidez; planejar como cobrir custos de ITCMD e inventário; considerar seguros e previdência privada. |
| Família em transição geracional, sem formalização | Protocolo familiar, acordo de sócios, testamento, educação da próxima geração. | Estabelecer regras claras de convivência e decisão; preparar os jovens para a gestão do patrimônio e da família; evitar conflitos futuros. |
Exemplos ilustrativos
A família Silva, proprietária de uma indústria de embalagens, ilustra o risco da inação. O fundador, com 70 anos, tem três filhos, dois atuando na empresa. Sem plano sucessório formalizado, patrimônio pessoal e empresarial estão interligados. Sua morte desencadearia inventário complexo, com risco de discórdia entre os filhos sobre gestão ou venda de ativos para cobrir tributos. Uma holding familiar poderia ter centralizado as participações acionárias e imóveis, com quotas doadas em vida e cláusula de usufruto, garantindo controle ao fundador e uma transição organizada ainda em vida. O preparo dos filhos para a governança, com protocolo familiar, teria evitado boa parte dos atritos.
A família Mendes construiu um portfólio de imóveis ao longo de décadas. Com a reforma tributária e a progressividade do ITCMD, o custo da transmissão aos herdeiros, antes de alíquota fixa, agora pode ser significativamente maior, especialmente pela base de cálculo em valor de mercado. Análise prévia teria permitido antecipar doações em vida, que pagam a alíquota vigente na data da doação e por isso ficam protegidas de aumentos futuros. Fatiar a doação no tempo, porém, não reduz a faixa: doações sucessivas ao mesmo herdeiro se somam para efeito de progressividade, no prazo que cada estado define (Lei Complementar nº 227/2026, art. 155). O ganho está em decidir cedo, com o custo conhecido, e em dar mais segurança jurídica à próxima geração.
Riscos e trade-offs
O planejamento sucessório não está isento de desafios. A complexidade de holdings gera custos de constituição e manutenção, além de obrigações contábeis e legais. A antecipação via doação pode implicar perda de flexibilidade e, em alguns casos, de controle pelo doador, exigindo cuidadoso balanceamento entre proteção dos herdeiros e autonomia do fundador. A discussão sobre sucessão pode ser emocionalmente desafiadora, expondo conflitos latentes ou receios sobre a capacidade da próxima geração. O custo-benefício de cada ferramenta deve ser avaliado com rigor, considerando não apenas economia tributária, mas governança, controle e harmonia familiar.
Critérios para sua decisão
Para iniciar o planejamento sucessório familiar de forma estruturada, considere:
- Mapeamento do patrimônio: Você tem visão clara e detalhada de todos os seus bens (empresas, imóveis, investimentos) e suas titularidades?
- Identificação de herdeiros e sucessores: Os papéis dos herdeiros estão definidos, na empresa e na gestão do patrimônio? Há clareza sobre quem assumirá o quê?
- Análise da estrutura atual: Seus ativos estão organizados para otimizar a transmissão, ou estão pulverizados e sujeitos a alto custo de inventário?
- Conhecimento do impacto tributário: Você sabe qual seria o custo estimado de ITCMD e inventário para o seu patrimônio no cenário atual e após as mudanças da reforma tributária?
- Disposição para o diálogo: Sua família está aberta a discutir o futuro do patrimônio e dos negócios de forma transparente e construtiva?
- Objetivos de legado: Quais valores e princípios você deseja transmitir junto com o patrimônio? Como garantir que sejam perpetuados?
A pergunta que fica
Adiar a conversa sobre o futuro do patrimônio é, na prática, uma decisão com consequências definidas. A sucessão ocorrerá de qualquer forma: a questão é quem a desenhará e a que preço. O Código Civil já tem sua resposta pronta: quem herda, em que ordem e a metade do patrimônio reservada aos herdeiros necessários, por regras que não consideram a história da família, a cultura da empresa ou a maturidade dos herdeiros. O mapa que você construir hoje, mesmo incompleto, oferece mais controle do que o terreno vazio que a ausência deixa para trás. Que pontos desse mapa já estão claros para você, e quais dependem de uma conversa que ainda não aconteceu?
Leia também
- Holding Familiar: Como Planejar a Sucessão e Proteger seu Patrimônio
- Vida, Planejamento e Futuro Pós-venda da Empresa
- Reforma Tributária e o ITCMD: Entenda as Mudanças no Imposto sobre Herança e o Impacto no seu Patrimônio
Referências
- Constituição Federal, art. 155, na redação da Emenda Constitucional nº 132/2023.
- Lei Complementar nº 227/2026, arts. 152 a 156 (normas gerais do ITCMD).
- Resolução do Senado Federal nº 9/1992 (alíquota máxima do ITCMD).
- Código de Processo Civil (Lei nº 13.105/2015), art. 611.
- Código Civil (Lei nº 10.406/2002), arts. 1.829 e 1.846.
Aviso
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação de investimento, oferta, solicitação, análise de valores mobiliários ou consultoria financeira personalizada. Os exemplos são hipotéticos e ilustrativos. Dados e projeções podem conter estimativas sujeitas a alteração, e resultados passados não garantem resultados futuros. Situações tributárias e sucessórias dependem do caso concreto e da legislação vigente. Antes de qualquer decisão, avalie seus objetivos e consulte um profissional habilitado. Åpen Capital Consultoria de Valores Mobiliários Ltda.