A partir de 1º de outubro de 2026, a maior parte das empresas de serviços passou a ter a obrigatoriedade de destacar o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) em suas Notas Fiscais de Serviço Eletrônicas (NFS-e), marcando uma nova fase da transição da reforma tributária sobre o consumo. O que está em jogo vai além de uma atualização de software ou ajuste contábil: trata-se de uma adaptação operacional e estratégica que, se negligenciada, pode consumir patrimônio, gerar multas e comprometer a eficiência da organização por anos.
Uma transição em ciclos, não um interruptor
A Emenda Constitucional nº 132/2023 instituiu um longo período de transição escalonada entre 2026 e 2033. Essa gradualidade cria um cenário de convivência entre o sistema antigo (PIS, Cofins, IPI, ICMS e ISS) e o novo (CBS e IBS), exigindo das empresas capacidade de gestão fiscal e operacional sem precedentes. O Imposto Seletivo também integrará essa nova estrutura.
Cronograma de transição da reforma tributária mostra sete anos de convivência entre sistemas antigo e novo
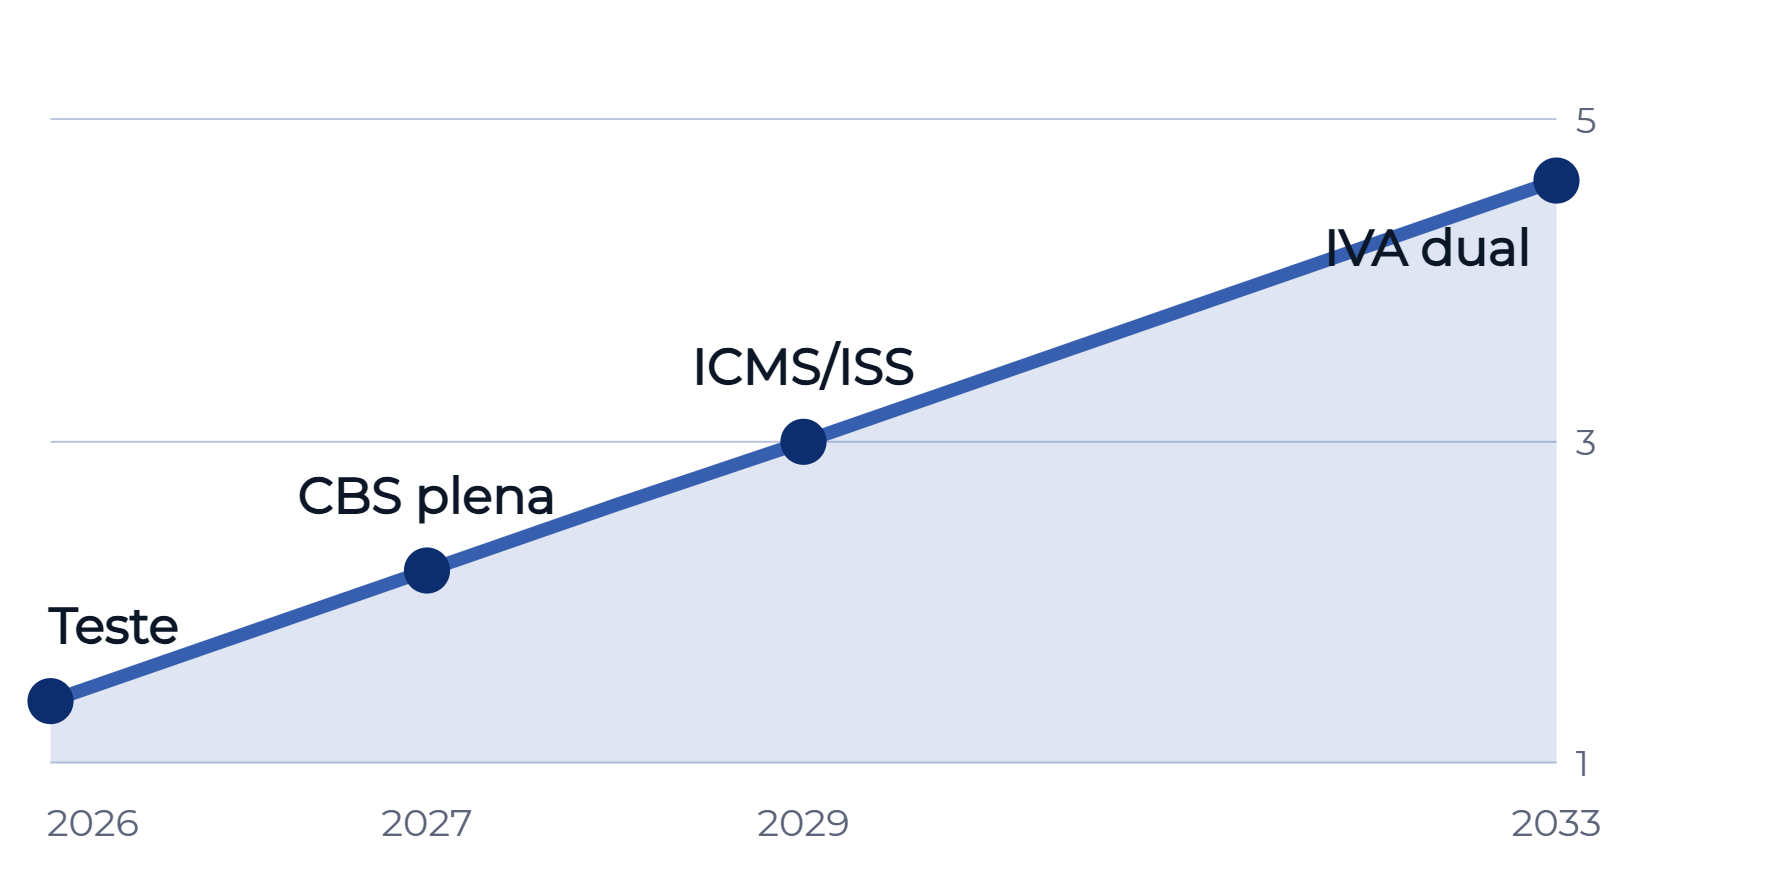
Em 2026, estamos na fase de testes, com alíquotas simbólicas (0,9% para CBS e 0,1% para IBS) destacadas nos documentos fiscais, sem recolhimento efetivo para quem cumprir as obrigações acessórias. Em 2027, a CBS entra em vigor integralmente, substituindo PIS e Cofins, e o Imposto Seletivo começa a ser cobrado. O período de maior complexidade se estenderá de 2029 a 2032, quando ICMS e ISS serão gradualmente reduzidos e o IBS aumentará sua participação até a extinção completa dos tributos antigos em 2033.
A profundidade da complexidade brasileira
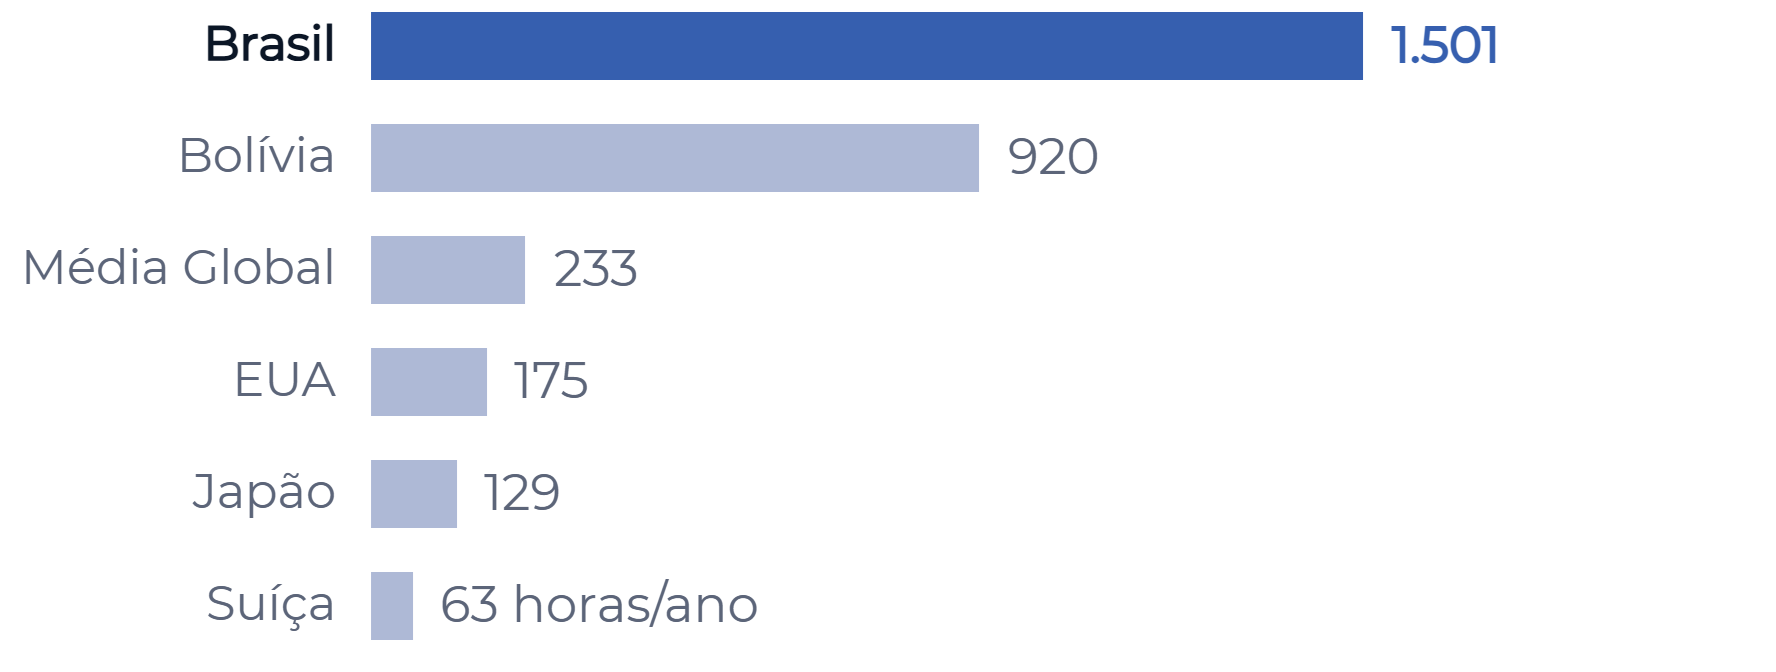
O Brasil detém o título de país onde as empresas gastam mais tempo para cumprir obrigações fiscais no mundo. Segundo o Banco Mundial, a média anual é de 1.501 horas, seis vezes a média global e quase 50% superior ao segundo colocado. Esse sistema tem mais de 90 tributos diferentes e centenas de milhares de normas tributárias editadas desde a Constituição de 1988.
Empresas brasileiras dedicam 1.501 horas anuais à conformidade fiscal, seis vezes a média global
O consenso muitas vezes subestima o desafio, tratando a reforma como tarefa exclusiva do departamento contábil ou simples atualização de sistemas. A transição para o IVA Dual (CBS e IBS), porém, é transformação estrutural que impacta diretamente a tecnologia, os contratos, a logística, o fluxo de caixa e a gestão de pessoas. A necessidade de operar duas lógicas tributárias simultaneamente exige novos softwares, treinamento de equipes e monitoramento constante para evitar bitributações.
O preço da inação: custos diretos e indiretos
A falha em se adaptar pode gerar custos substanciais. O Instituto Brasileiro de Planejamento e Tributação (IBPT) estima que 2026 terá o maior custo de conformidade fiscal da história, impulsionado pela necessidade de operar em “duplo sistema”. O custo total de propriedade (TCO) da operação fiscal tende a crescer exponencialmente para empresas que não se preparam.
Um levantamento da ROIT, em setembro de 2026, revelou que 34% das médias e grandes empresas ainda não realizaram projeções sobre o impacto no fluxo de caixa. Mais preocupante: 93% das empresas analisadas já enfrentam impacto negativo no capital de giro devido à reforma.
Além dos custos operacionais, o risco de multas por não conformidade é elevado. Falhas na aplicação de alíquotas, uso equivocado de classificações fiscais ou erros nos cálculos podem resultar em autuações. A legislação atual previa multas de até 60% do tributo devido, e 100% em casos de fraude ou reincidência. Uma nova lei complementar, de setembro de 2026, estabeleceu limites: 75% do tributo como regra geral, 100% para fraude ou sonegação e 150% em caso de reincidência. A fiscalização digital e em tempo real, prometida pelo novo sistema, reduzirá drasticamente a margem para erros.
Framework para decisão estratégica na transição fiscal
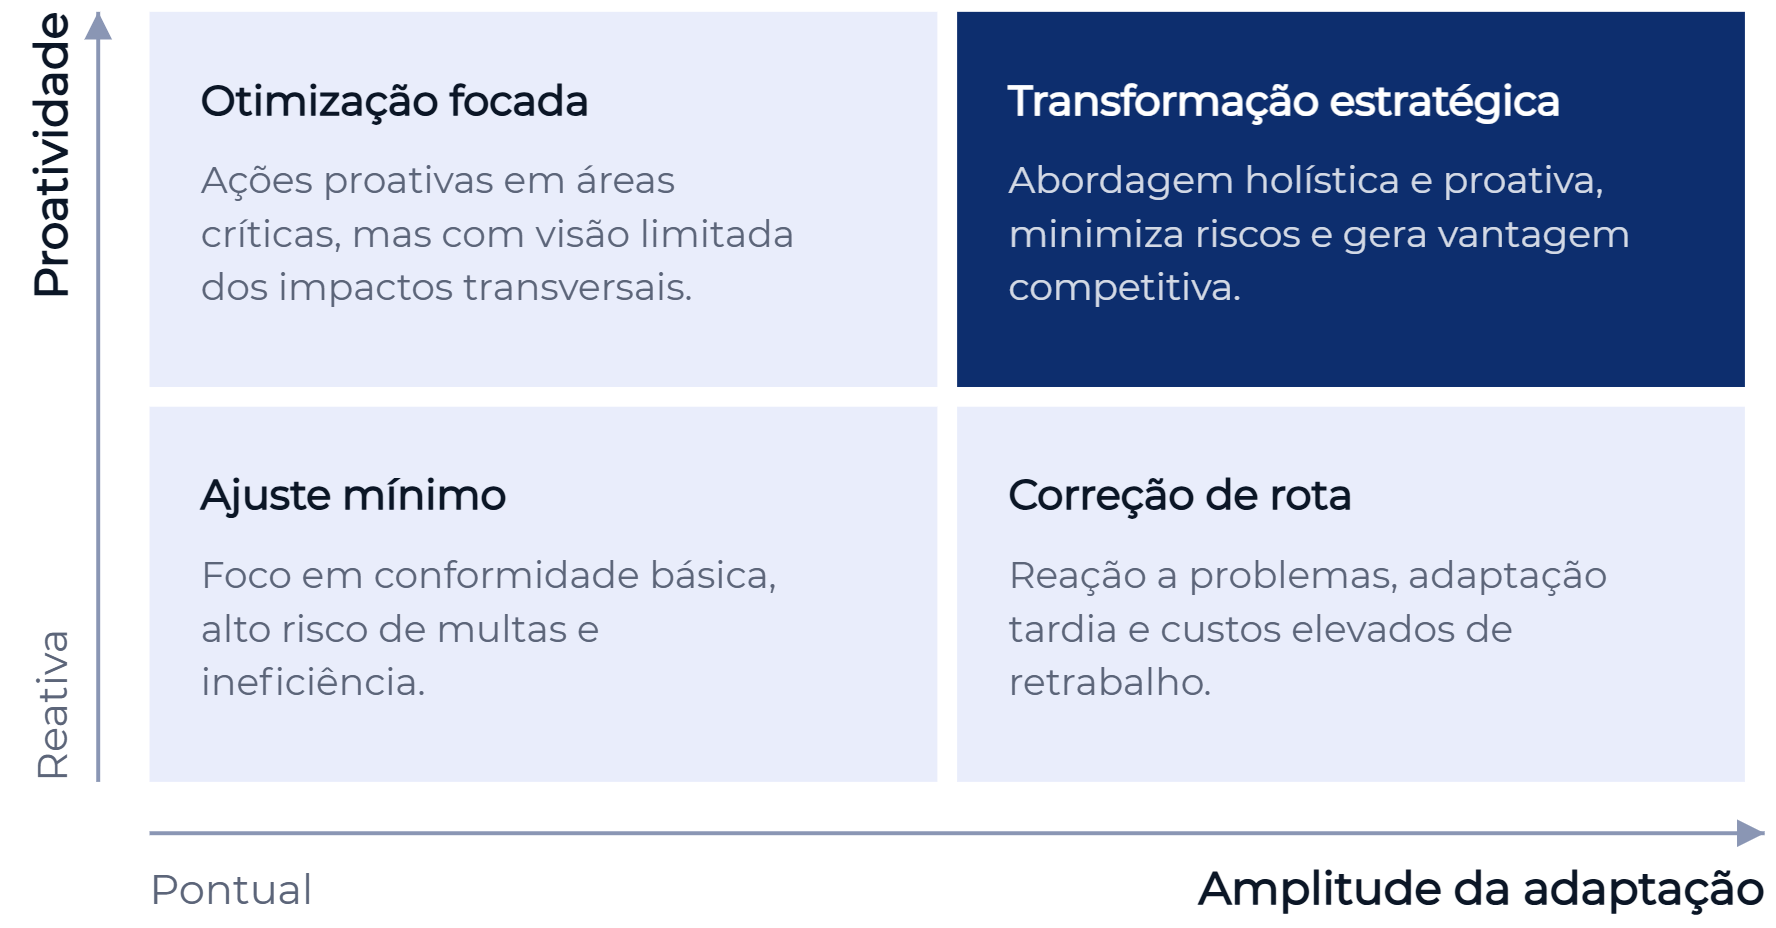
A adaptação à reforma tributária é jornada contínua. Empresas precisam categorizar sua situação e planejar proativamente.
| Perfil da empresa | O que considerar urgente |
|---|---|
| Empresas de serviços (fora do Simples Nacional) | Atualização imediata de sistemas fiscais e faturamento para destaque de IBS/CBS nas NFS-e (a partir de 1º de out/2026). Revisão de contratos e precificação. |
| Empresas do Simples Nacional | Preparação para destaque de IBS/CBS na NFS-e a partir de 1º de jan/2027. Avaliar impacto da migração para o IBS sobre a simplicidade operacional e carga tributária futura. |
| Empresas com operações complexas (multi-estado, grande volume) | Mapeamento detalhado de impactos em toda a cadeia de valor: logística, compras, vendas, fluxo de caixa, TI. Investimento em automação fiscal para gerenciar dois regimes paralelos até 2033. |
| Empresas com margens apertadas ou ciclos longos de recebimento | Revisão urgente do capital de giro e fluxo de caixa devido ao mecanismo de *Split Payment*, que retém o imposto na fonte no ato do pagamento. Reavaliação de contratos e precificação. |
| Empresas com base de dados desorganizada | Saneamento e auditoria da base de dados mestres (clientes, fornecedores, produtos) para garantir a consistência das informações, essencial para apuração correta e aproveitamento de créditos. |
Exemplos ilustrativos: impacto na prática
Duas situações hipotéticas ilustram os desafios:
1. A transportadora “Veloz” (Lucro Presumido): Historicamente operava com PIS/Cofins cumulativo, que resultava em carga tributária menor. Com a transição para a CBS, que adota a não cumulatividade plena, a empresa precisou reparametrizar todo o ERP para calcular créditos de forma diferente, além de revisar contratos de frete. A falta de planejamento antecipado resultou em atraso na emissão de notas fiscais em outubro de 2026, gerando multas. O principal impacto, porém, veio do *Split Payment*, que drenou parte do capital de giro ao reter o imposto no ato do recebimento, alterando o ciclo financeiro.
2. A rede de academias “Bem-Estar” (Simples Nacional): Terá destaque do IBS e CBS na NFS-e apenas a partir de 1º de janeiro de 2027. Seu consultor fiscal alertou que, a partir de 2027, a opção pelo Simples Nacional para o IBS e CBS se tornará decisão estratégica que exigirá análise profunda. A transição pode fazer com que a simplicidade operacional do regime atual seja superada por carga tributária mais vantajosa fora dele, dependendo da alíquota final do IVA Dual e da cadeia de custos. A diretoria iniciou em 2026 simulações e projeções de cenários para evitar surpresas.
Riscos e trade-offs da adaptação
A decisão de como e quando se adaptar envolve diversos riscos e trade-offs:
- Risco de liquidez: O *Split Payment* pode impactar o fluxo de caixa, especialmente para empresas com margens apertadas ou ciclos de recebimento longos. O trade-off é entre manter capital de giro para o dia a dia e ter recursos para investir na adaptação de sistemas e processos.
- Risco de não conformidade: A complexidade da convivência entre dois sistemas aumenta a chance de erros. O trade-off é entre o custo de investir em automação e treinamento versus o risco de multas severas.
- Custo de oportunidade: A equipe dedicada a resolver problemas fiscais é tempo que não é gasto em atividades estratégicas ou no core business. O trade-off é entre alocação de recursos internos para a transição versus contratação de expertise externa.
- Impacto contratual e comercial: Contratos de longo prazo e precificação podem ser afetados. O trade-off é entre renegociar antecipadamente, correndo risco de atritos comerciais, ou esperar e arriscar perdas de margem e disputas futuras.
Empresas com abordagem holística e proativa minimizam riscos e geram vantagem competitiva na transição fiscal
Um guia para navegar na complexidade
Para líderes e famílias empresárias, a adaptação é exigência para preservação do patrimônio e continuidade dos negócios. Critérios objetivos:
1. Avalie o impacto transversal: Entenda como a reforma afeta todas as áreas: fiscal, contábil, jurídica, TI, logística, comercial e RH. Não confine o problema ao departamento fiscal.
2. Invista em tecnologia e automação: ERPs e soluções de automação fiscal são fundamentais para lidar com a complexidade do duplo sistema e a fiscalização em tempo real. A automação pode reduzir o tempo gasto em rotinas fiscais em até 60%.
3. Priorize o saneamento de dados: Cadastros precisos e base de dados limpa são espinha dorsal para correta apuração de tributos e aproveitamento de créditos no novo modelo.
4. Reveja contratos e precificação: Antecipe impactos nos preços e nos termos contratuais para evitar perdas de margem e litígios futuros.
5. Gerencie o fluxo de caixa proativamente: O *Split Payment* exigirá reengenharia do capital de giro. Projete cenários e tenha planos de contingência para garantir liquidez.
6. Treine e capacite suas equipes: A mudança não é só nos sistemas, mas nas pessoas que os operam. O conhecimento das novas regras é crucial para o sucesso da transição.
A pergunta que fica
A transição fiscal no Brasil se estende por quase uma década, prazo que pode parecer longo até que se perceba como a complexidade se acumula mês a mês. Empresas que enxergam esse período como jornada de transformação estrutural, e não como série de prazos a cumprir, constroem vantagem que vai além da simples conformidade. A questão que permanece é se a liderança da sua empresa está alocando atenção e recursos na proporção do que essa transição realmente exige, ou se ainda acredita que software e contabilidade sozinhos carregarão o peso de uma reforma que redesenha a lógica de toda a operação.
Leia também
Referências
- Ato Conjunto RFB/CGIBS nº 4/2026
- Banco Mundial
- CNN Brasil
- Contabilizei
- CupomValido.com.br
- Gazeta da Semana
- IBPT (Instituto Brasileiro de Planejamento e Tributação)
- JOTA
- Migalhas
- Money Report
- Portal Contábeis
- PwC Brasil
- Qive
- ROIT
- SAAM Auditoria
- SAP Concur
- Serasa Experian
- Solides
Aviso
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação de investimento, oferta, solicitação, análise de valores mobiliários ou consultoria financeira personalizada. Os exemplos são hipotéticos e ilustrativos. Dados e projeções podem conter estimativas sujeitas a alteração, e resultados passados não garantem resultados futuros. Situações tributárias e sucessórias dependem do caso concreto e da legislação vigente. Antes de qualquer decisão, avalie seus objetivos e consulte um profissional habilitado. Åpen Capital Consultoria de Valores Mobiliários Ltda.