A medida do que sobra ao fim do dia
Uma família senta à mesa ao fim da tarde para conferir a caderneta de despesas do mês. O pão francês, o litro de leite, a fatura de luz e o conserto da torneira da cozinha somam valores conhecidos, anotados em colunas simples de entrada e saída. A riqueza acumulada em uma casa decorre do equilíbrio entre o que se produz e o que a manutenção cotidiana consome antes de qualquer sobra. Quando o custo fixo de cada item básico sobe sem aviso, a caderneta precisa ser refeita do zero.
O novo patamar do imposto sobre o consumo
A calibragem dos tributos sobre o consumo no país aponta para patamares inéditos no cenário internacional. Projeções técnicas indicam que a alíquota somada do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) pode ultrapassar a marca de 30% até 2033, superando a média global apurada entre os países desenvolvidos. De acordo com a Tax Foundation, a alíquota média dos tributos sobre valor agregado entre as economias da OCDE é de 19,4%, patamar substancialmente inferior ao desenhado para o modelo brasileiro.
A composição projetada do IVA dual eleva a carga tributária indireta
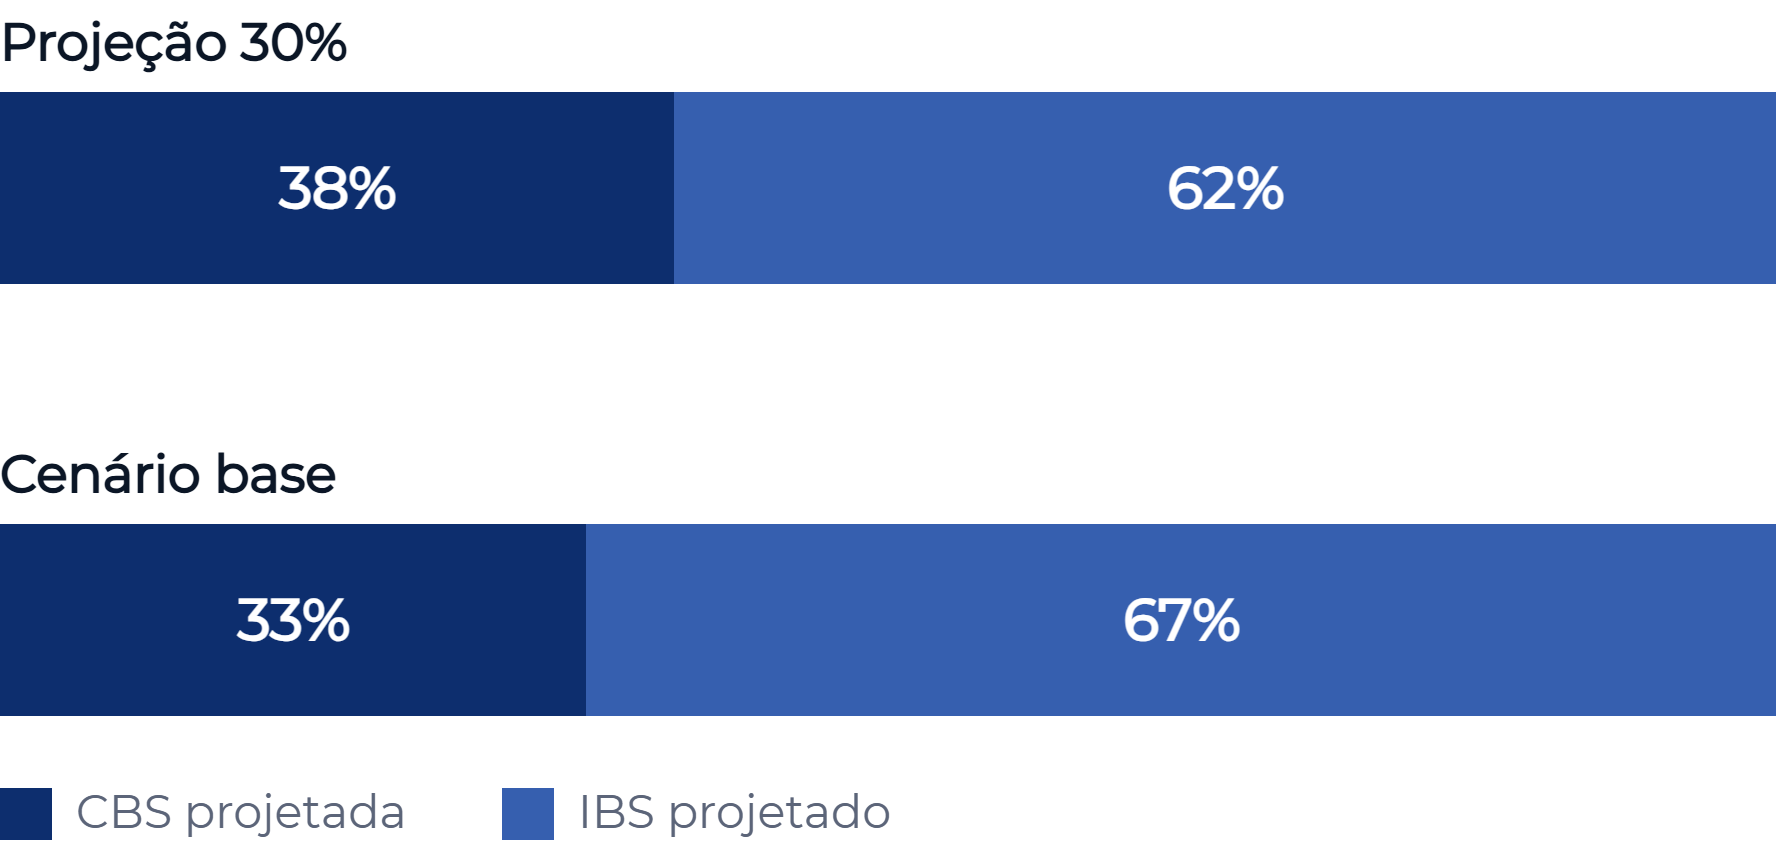
O número coloca o sistema produtivo nacional sob uma régua de pressão que altera a formação de caixa das empresas operacionais e comprime o retorno líquido dos negócios familiares. O cálculo preliminar atribuído à CBS aponta para 11,3%, o que empurra a carga combinada com o IBS para além do teto inicialmente planejado pelos agentes econômicos.
A primeira camada: a erosão da margem na origem
Na marcenaria tradicional, uma tábua de jacarandá de três metros perde parte de sua espessura a cada passada na plaina para retirar as imperfeições da madeira. O artesão sabe exatamente quantos milímetros pode desbastar antes de comprometer a integridade estrutural do móvel. A plaina retira aparas contínuas até que o bloco bruto atinja a medida final de encaixe. O custo de desbastar a madeira além do limite é a perda irrecuperável da peça de sustentação.
Nas empresas controladas por famílias, o faturamento bruto passa por processo análogo. Uma alíquota de consumo que alcance 30% retira um terço da receita antes que os custos trabalhistas, os insumos e a amortização de capital sejam remunerados. A liquidez destinada ao reinvestimento ou à distribuição de dividendos míngua na origem, exigindo que a governança do negócio separe com rigor o capital de giro da preservação do patrimônio líquido.
A segunda camada: a transmissão de custos na cadeia societária
Na construção de um aqueduto de pedra, a pressão da água aumenta a cada desnível vencido pela gravidade ao longo do terreno. Se uma das juntas intermediárias receber mais carga do que a argamassa suporta, a infiltração rompe a contenção e esvazia o reservatório final antes da distribuição. O construtor reforça os arcos de suporte exatamente nos pontos onde a correnteza ganha velocidade. O custo de ignorar a pressão hidrostática acumulada é a reconstrução total da encosta de passagem.
Na gestão patrimonial, os custos tributários que o consumidor final não absorve retornam contra as margens operacionais da holding familiar. A elevação dos tributos indiretos transforma a eficiência societária em mecanismo de defesa do capital. Os diferentes tipos de riqueza, desde os ativos imobiliários até as participações diretas em empresas, passam a exigir alinhamento contínuo entre regimes fiscais para evitar a bitributação ou o represamento desnecessário de créditos.
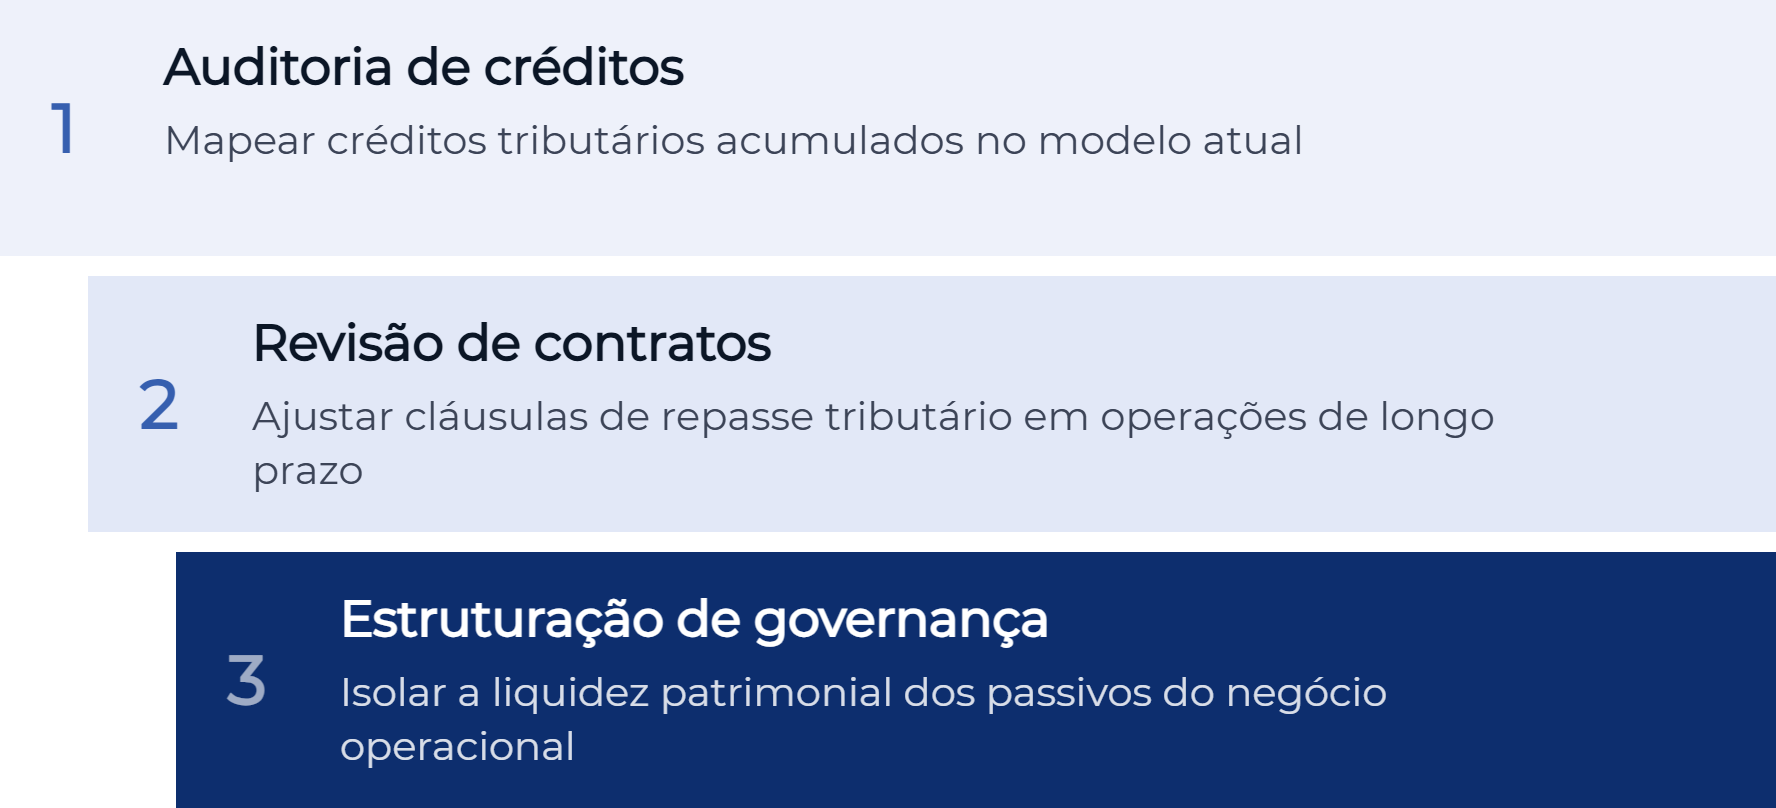
A organização patrimonial diante da transição fiscal exige passos claros
O melhor argumento contrário
O argumento favorável à unificação dos tributos sustenta que uma alíquota nominal mais elevada é compensada pela simplificação dos processos e pelo fim da cumulatividade. Defensores do novo modelo afirmam que a recuperação integral dos créditos compensa a taxa de 30%, eliminando o contencioso jurídico que consome recursos das companhias há décadas.
A prática demonstra, contudo, que o período de transição previsto até 2033 impõe a convivência simultânea de dois sistemas tributários distintos. A harmonização entre as regras antigas e as novas eleva o custo de conformidade no curto prazo, exigindo que a liquidez de reserva seja redimensionada para suportar períodos de retenção de créditos tributários pela administração pública.
O que ninguém sabe
Nenhum agente econômico conhece a velocidade exata de devolução dos créditos acumulados do IBS e da CBS pelos estados e municípios a partir da implementação plena do sistema. A lei desenha o mecanismo de compensação financeira, mas a capacidade operacional dos entes subnacionais em liquidar esses saldos em moeda corrente sem disputas federativas permanece uma incógnita estrutural.
Qual é o limite exato de absorção de carga tributária que uma estrutura patrimonial suporta antes de paralisar os investimentos de longo prazo?
Framework de decisão
| Perfil patrimonial | Composição principal | Impacto prioritário do IVA | Medida estrutural recomendada |
|---|---|---|---|
| Empresário operacional | Empresas de serviços e comércio | Compressão direta de margem bruta | Revisão da cadeia de insumos e governança de créditos |
| Rentista imobiliário | Carteira de imóveis para locação | Alteração na tributação de locações | Reavaliação de contratos e veículos de detenção direta |
| Investidor financeiro líquido | Ativos líquidos e fundos | Reprecificação de fluxos das investidas | Realocação com foco em preservação e custo de carrego |
| Família multigeracional | Negócios operacionais e terras | Custo de sucessão e caixa da holding | Protocolo familiar integrado ao fluxo de proventos |
Exemplos práticos
Os cenários a seguir são estritamente hipotéticos e servem para ilustrar como o redimensionamento da carga tributária altera as decisões de alocação de famílias com diferentes bases de ativos.
No primeiro caso, uma família detém uma rede regional de clínicas de diagnóstico que fatura R$ 40 milhões anuais com margem operacional líquida de 18%. No modelo tradicional de tributação sobre serviços com deduções municipais, a carga indireta efetiva mantinha-se equilibrada em patamares baixos. Sob a alíquota combinada do IVA dual próxima de 30%, mesmo com o aproveitamento de créditos sobre equipamentos médicos e insumos laboratoriais, a margem líquida sofre compressão estimada em 4 pontos percentuais, reduzindo o dividendo livre distribuído aos herdeiros e forçando a holding familiar a reduzir a dependência das retiradas do negócio operacional.
No segundo exemplo, um grupo familiar possui carteira imobiliária de R$ 80 milhões sob locação corporativa direta. A nova formatação tributária sobre o fluxo de aluguéis e cessões onerosas de espaço exige a reestruturação da governança para impedir a sobreposição de custos fiscais sobre os contratos vigentes. A família precisa recalibrar os contratos para evitar que a retenção do imposto sobre o consumo deteriore a rentabilidade real dos ativos frente aos títulos públicos de longo prazo.
Riscos e trade-offs
O principal risco na adaptação a um patamar de imposto sobre consumo de 30% é a perda precoce de liquidez em veículos societários despreparados. Ajustar a holding familiar às pressas durante a fase final de implantação da reforma gera custos cartorários e jurídicos adicionais que poderiam ser mitigados com governança preventiva.
O trade-off central reside entre a simplificação das estruturas societárias e a flexibilidade patrimonial. Manter múltiplos níveis de holdings aumenta os custos de auditoria e conformidade, mas oferece barreiras de proteção e canais distintos de liquidez contra choques fiscais setoriais. Eliminar estruturas reduz o custo imediato de administração, mas expõe todo o patrimônio familiar a um único centro de custo fiscal.
Critérios de decisão
- Mapeamento da dependência de margem: calcular a proporção da receita operacional que depende de regimes tributários especiais prestes a serem extintos.
- Governança de retenção de créditos: avaliar a capacidade da empresa familiar de financiar capital de giro caso o Comitê Gestor atrase a restituição de saldos credores.
- Diversificação de fontes de liquidez: estabelecer fluxos de caixa independentes da operação direta para blindar a sustentação das gerações futuras.
- Horizonte de planejamento societário: estruturar doações em vida, acordos de sócios e pactos parassociais antes que as regras de transição alcancem o ápice da alíquota.
O limite exato de absorção de carga tributária que uma estrutura patrimonial suporta antes de paralisar os investimentos de longo prazo permanece a pergunta que a caderneta da família, aberta sobre a mesa ao fim da tarde, ainda não conseguiu responder.
Leia também
Referências
- G1. Economia (Outubro de 2026).
- Lawletter (Novembro de 2026).
- Portal Contábeis (Novembro de 2026).
- Revista Veja (Outubro de 2026).
- Tax Foundation (Outubro de 2026).
Aviso
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação de investimento, oferta, solicitação, análise de valores mobiliários ou consultoria financeira personalizada. Os exemplos são hipotéticos e ilustrativos. Dados e projeções podem conter estimativas sujeitas a alteração, e resultados passados não garantem resultados futuros. Situações tributárias e sucessórias dependem do caso concreto e da legislação vigente. Antes de qualquer decisão, avalie seus objetivos e consulte um profissional habilitado. Åpen Capital Consultoria de Valores Mobiliários Ltda.