A volatilidade política testa a disciplina da carteira
Uma consultoria de investimentos alinha o choque imediato nos preços aos objetivos geracionais do patrimônio familiar. Em 26 de outubro de 2026, o Tesouro IPCA+ com vencimento em 2032 registrou taxa de 8,10% ao ano, após uma abertura com alta de 138 pontos-base em um único pregão, segundo dados compilados pelo BPMoney. No mesmo pregão, a B3 acionou o mecanismo de interrupção emergencial de negociações enquanto as ações ordinárias e preferenciais do BTG Pactual recuavam entre 30,6% e 34,2%, de acordo com apuração do SpaceMoney. O movimento ilustra como a incerteza institucional provoca reprecificações abruptas sem que as necessidades de liquidez ou a capacidade de absorção de risco da família tenham sofrido qualquer alteração.
A reação instintiva a choques dessa magnitude costuma ser a liquidação de posições defensivas no vale de mercado ou a busca por hedges excessivamente caros. Uma consultoria de investimentos independente atua como anteparo analítico a esse impulso, submetendo cada evento à tese estrutural de diversificação da família. Quando a precificação reflete pânico coletivo, a tarefa fiduciária consiste em manter a governança previamente pactuada, evitando giros que apenas realizam perdas fiscais e tributárias desnecessárias.
O conceito de prêmio de risco frente à tese de alocação
Prêmio de risco representa o retorno adicional exigido pelo mercado para financiar determinado emissor ou adquirir um ativo sob condições de incerteza acrescida. Em períodos eleitorais, essa métrica se expande com velocidade desproporcional. Contudo, prêmio de risco é uma variável de fluxo de curto prazo, sujeita a reversões assim que a composição de governo e as diretrizes fiscais ganham contornos previsíveis. A alocação patrimonial, por sua vez, é uma decisão de estoque fundamentada na preservação do poder de compra e na sucessão intergeracional.
O prêmio da curva longa de juros abriu 138 pontos no primeiro dia pós-eleição
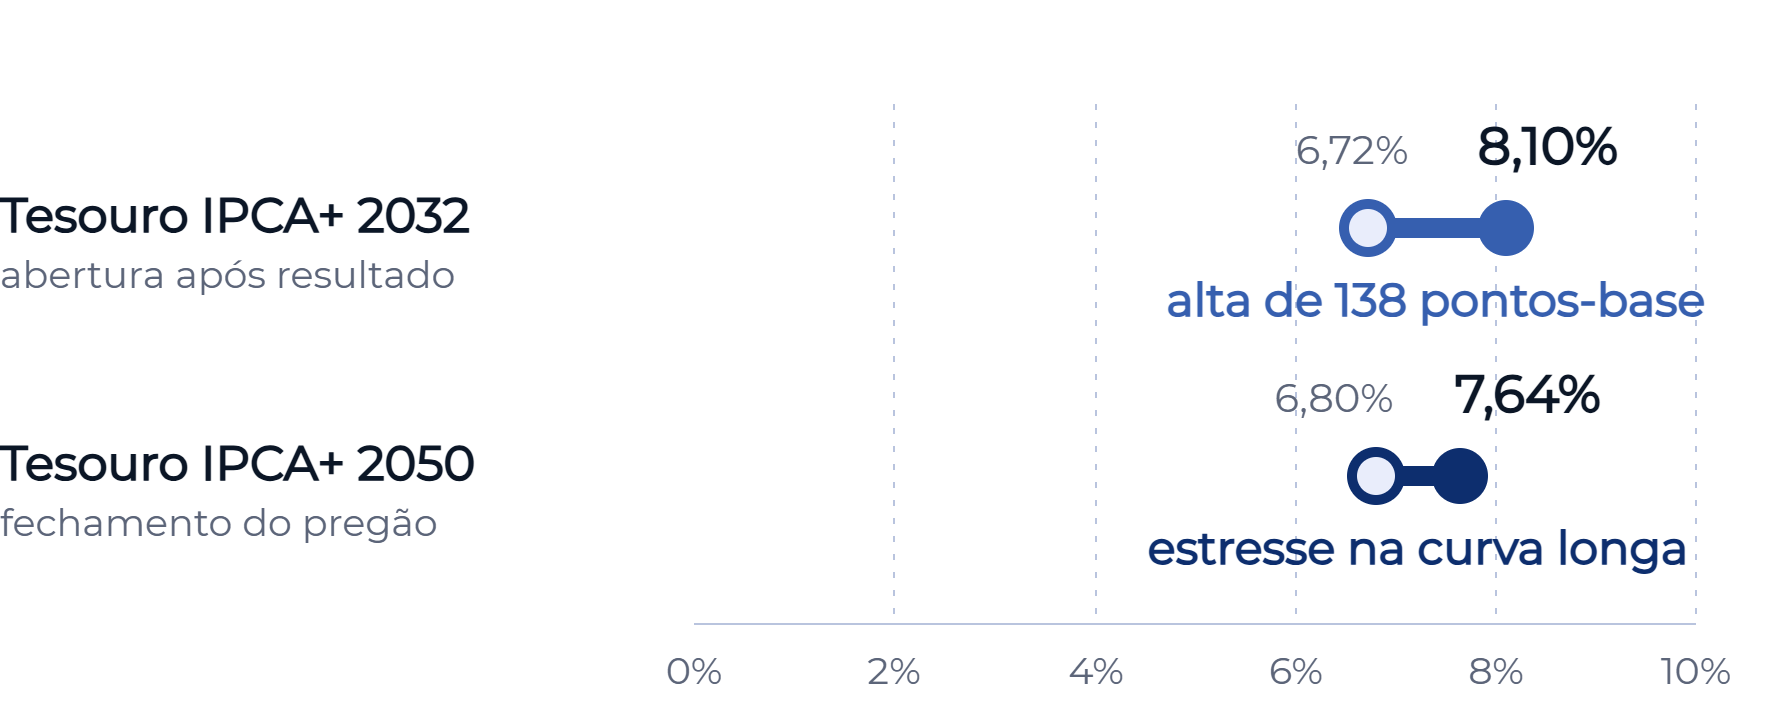
Enquanto o mercado financeiro opera orientado por metas trimestrais e liquidez diária, patrimônios familiares demandam horizontes de mensuração estendidos. Confundir o estresse momentâneo da curva soberana com uma deterioração definitiva da solvência conduz a decisões reativas. O papel do consultor de investimentos independente consiste em demonstrar matematicamente que oscilações transitórias de marcação a mercado não demandam alterações na rota de ativos reais.
O que o consenso lê de forma equivocada nos ciclos eleitorais
O consenso de mercado tende a tratar cada pleito presidencial como uma ruptura existencial para a formação de preços no Brasil. Em 7 de outubro de 2026, relatório do BTG Pactual divulgado pela CNN Brasil estimava oscilações potenciais de até 25% no valor de ativos sensíveis ao risco estatal, a depender do enquadramento fiscal pós-votação. A leitura predominante induzia o investidor a tentar antecipar o resultado das urnas para proteger o capital.
O Ibovespa encerrou em alta na primeira semana pós-eleição em todas as disputas desde 2002
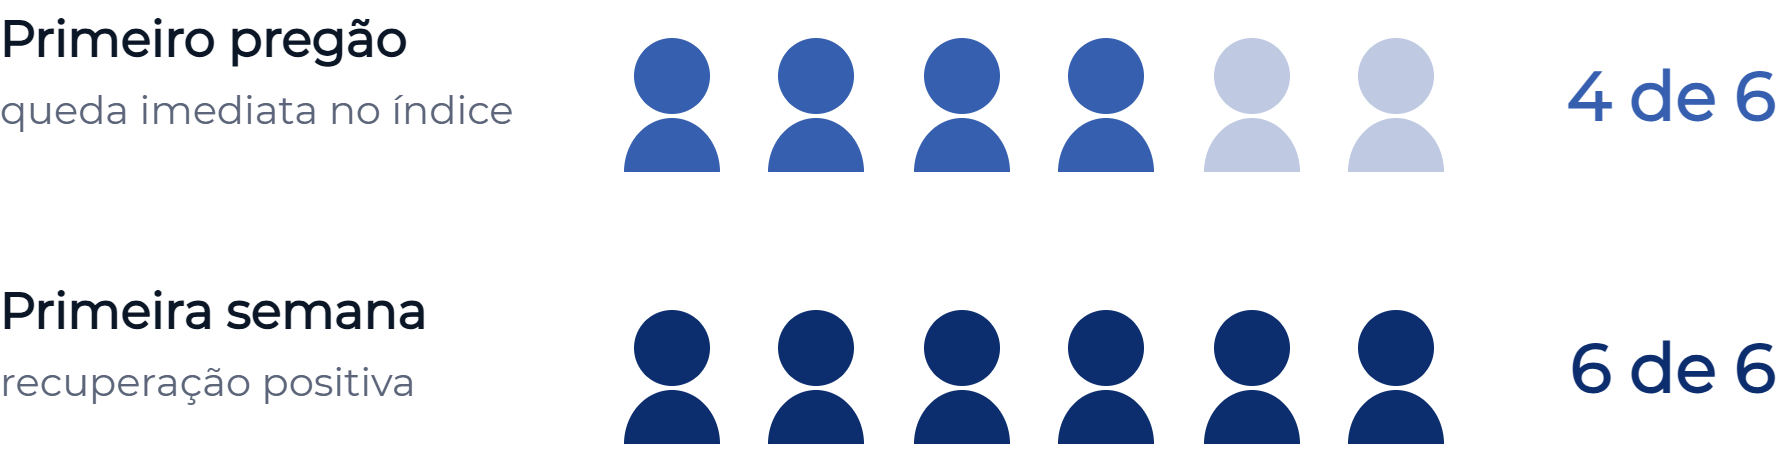
Essa abordagem ignora a dinâmica histórica dos preços domésticos. Levantamento da consultoria Elos Ayta, publicado pelo NeoFeed em 26 de outubro de 2026, aponta que o Ibovespa recuou no primeiro pregão subsequente ao segundo turno em 4 das 6 eleições presidenciais realizadas desde 2002. Todavia, em todas as 6 ocasiões analisadas, o principal índice da bolsa brasileira encerrou a primeira semana após o pleito com variação positiva, independentemente do grupo político consagrado vencedor. O mercado cobra caro pela liquidez no momento da incerteza aguda e devolve prêmio assim que o fato eleitoral se consuma.
Em carta de gestão de setembro e outubro de 2026, a Neo Investimentos reforçou que choques exógenos em commodities e reprecificações globais de juros exercem impacto estrutural mais perene sobre as carteiras do que o calendário eleitoral doméstico. Reduzir a alocação de longo prazo por conta de manchetes políticas gera custo de transação certo com proteção incerta.
Framework de postura estratégica diante da volatilidade institucional
A reação adequada a choques de prêmio de risco depende da relação entre liquidez imediata e passivos da estrutura patrimonial.
| Perfil de patrimônio | Composição predominante | Postura diante da abertura da curva |
|---|---|---|
| Empresário operacional | Caixa concentrado na pessoa jurídica e ativos ilíquidos | Preservação de liquidez operacional sem resgates antecipados |
| Família rentista pura | Ativos financeiros líquidos e títulos públicos longos | Manutenção dos vencimentos até o resgate e rebalanceamento passivo |
| Patrimônio em transição | Liquidez pós-venda de ativo operacional | Alocação gradual programada via modelo de fatiamento no tempo |
| Estrutura internacionalizada | Carteira líquida no Brasil e contas no exterior | Isolamento dos fluxos locais sem remessas sob reprecificação cambial |
A governança do patrimônio protege a estrutura contra o estresse político
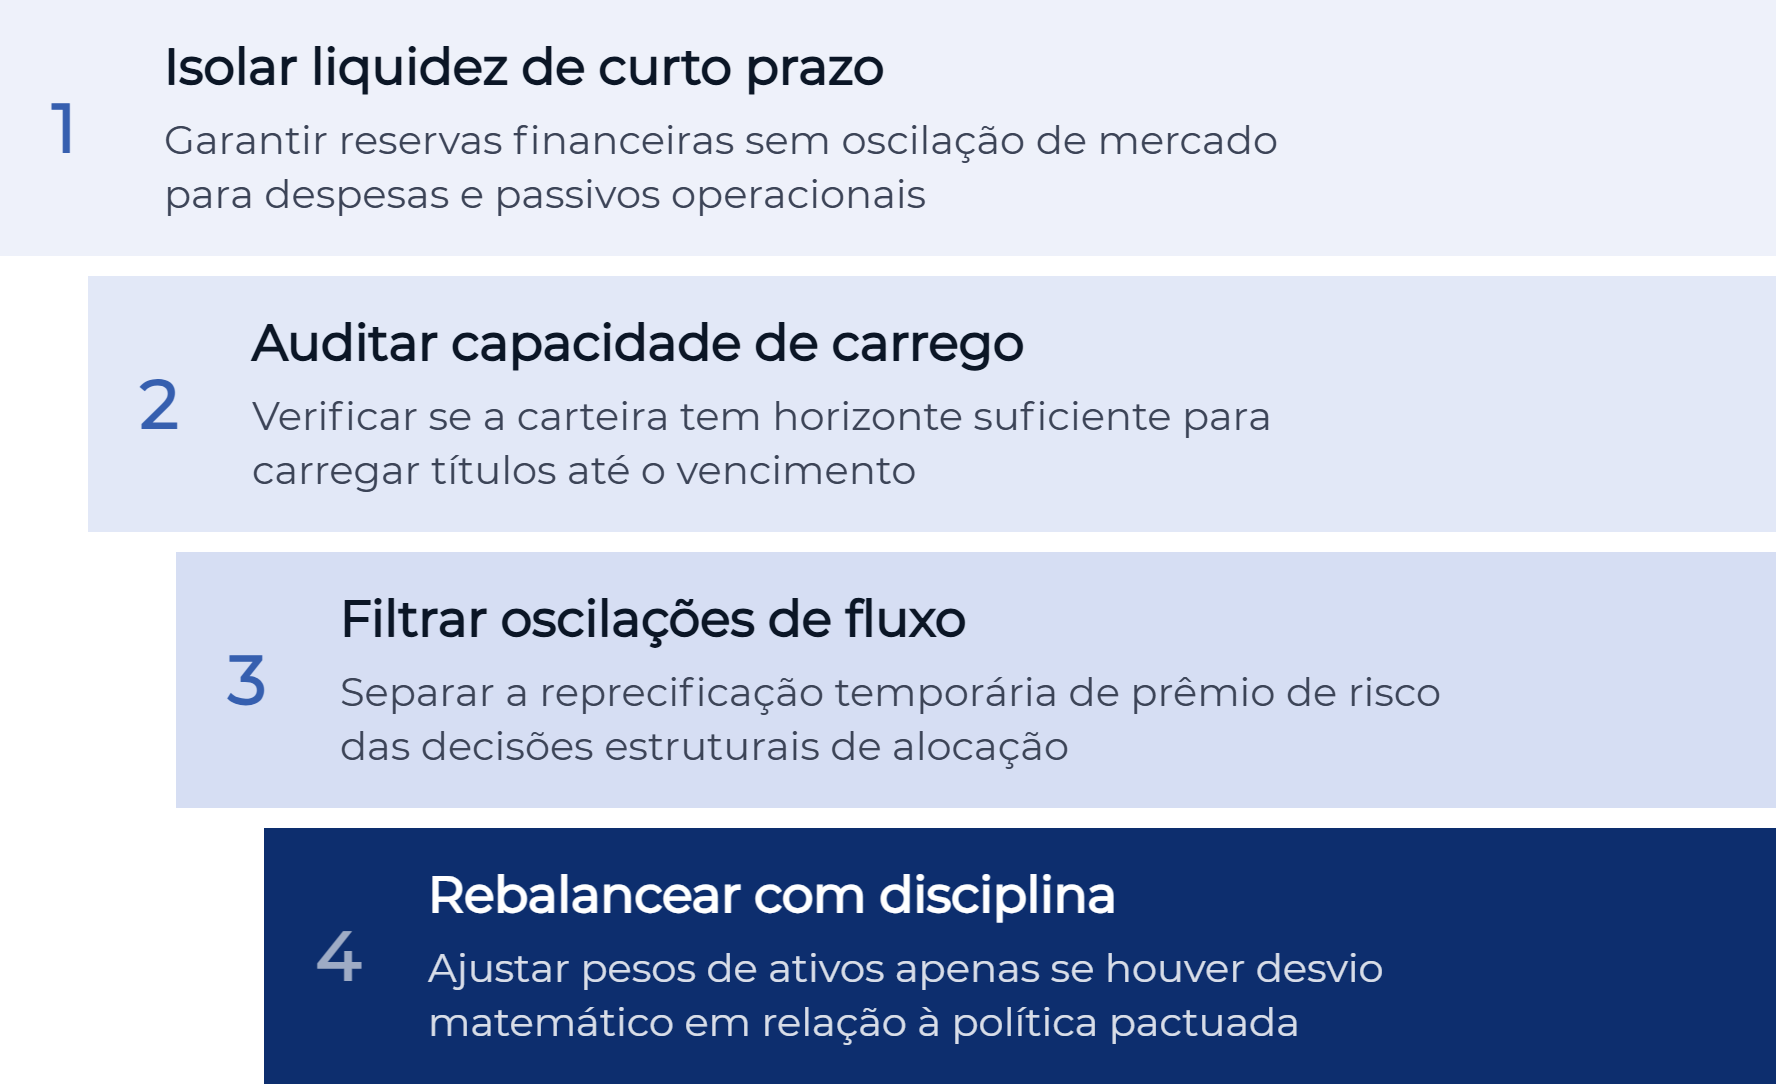
A expansão desse modelo de trabalho analítico e sem incentivos transacionais tem modificado o padrão das famílias de alta renda. Conforme levantamento publicado pelo InfoMoney em 11 de junho de 2026, o Brasil registrou o ingresso de 663 novos profissionais credenciados sob as normas da CVM, um crescimento de 28% na base técnica, consolidando a contratação fiduciária direta e desvinculada de comissões por produto.
Exemplos hipotéticos de condução patrimonial
Considere o caso hipotético de uma família detentora de R$ 30 milhões alocados com foco em sucessão e renda perpétua. Diante da abertura do Tesouro IPCA+ 2032 para 8,10% ao ano, a reação do investidor individual sem acompanhamento técnico seria a venda imediata dos papéis sob receio de insolvência soberana, convertendo oscilação de tela em perda de capital permanente. Uma condução técnica fiduciária mantém a posição inalterada, demonstrando que o carrego real contratado assegura a reposição inflacionária no vencimento sem necessidade de liquidação antecipada.
Em outro cenário ilustrativo, um empresário com R$ 15 milhões recém-desinvestidos de uma operação industrial avaliava entrar de forma concentrada em ativos pós-fixados no dia seguinte à eleição. O protocolo decisório correto segrega o capital em tranches trimestrais pré-definidas, neutralizando a tentativa inócua de acertar o ponto mínimo da curva de juros e garantindo custo médio compatível com o ciclo de aperto monetário.
Riscos e concessões do rebalanceamento sob estresse
Manter a disciplina estratégica quando os preços colapsam impõe custos psicológicos e de oportunidade. O primeiro risco reside na subestimação de desequilíbrios fiscais de longo prazo: se o aumento do prêmio de risco decorre de uma trajetória verdadeiramente insustentável da dívida pública, a inação absoluta deteriora o poder de compra real. Por isso, a fidelidade à tese exige revisão contínua de solvência baseada em contas públicas auditadas.
A concessão deliberada ao não realizar giros táticos é abrir mão de eventuais ganhos especulativos de curto prazo. Tentar capturar a recuperação rápida de ativos que caíram 30% em um pregão exige assumir perfil de risco alheio a estruturas desenhadas para durar gerações. A disciplina protege contra o erro catastrófico, ainda que custe a oportunidade de arbitrar o pânico alheio.
Critérios objetivos para avaliar a carteira em choques políticos
- O passivo familiar de curto prazo está integralmente coberto por reservas de liquidez sem risco de mercado.
- A marcação a mercado negativa afeta títulos com horizonte de investimento alinhado ao vencimento final da dívida.
- Os ativos estressados preservam capacidade autônoma de geração de caixa operacional em cenários de juros altos.
- A alocação entre jurisdições geográficas foi respeitada sem tentativas de envio emergencial de divisas em picos de câmbio.
- Nenhuma decisão de compra ou venda decorre de projeções unilaterais sobre discursos de autoridades públicas.
O custo de transacionar ativos durante choques eleitorais é pago à vista por meio de spreads alargados e perdas tributárias definitivas, enquanto o prêmio pela disciplina de carteira se materializa no retorno composto das décadas seguintes sem que o patrimônio dependa de acertar o calendário de Brasília.
Leia também
Referências
- BPMoney. Dados de negociação do Tesouro Direto pós-eleição presidencial, 2026.
- CNN Brasil e BTG Pactual. Relatório de sensibilidade de estatais ao risco político, 2026.
- Elos Ayta Consultoria. Comportamento histórico do Ibovespa pós-eleições presidenciais, 2026.
- InfoMoney. Censo de profissionais registrados de consultoria na CVM, 2026.
- Neo Investimentos. Carta mensal de gestão macro, setembro e outubro de 2026.
- SpaceMoney. Relatório de volatilidade e oscilação de ativos na B3, 2026.
Aviso
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação de investimento, oferta, solicitação, análise de valores mobiliários ou consultoria financeira personalizada. Os exemplos são hipotéticos e ilustrativos. Dados e projeções podem conter estimativas sujeitas a alteração, e resultados passados não garantem resultados futuros. Situações tributárias e sucessórias dependem do caso concreto e da legislação vigente. Antes de qualquer decisão, avalie seus objetivos e consulte um profissional habilitado. Åpen Capital Consultoria de Valores Mobiliários Ltda.