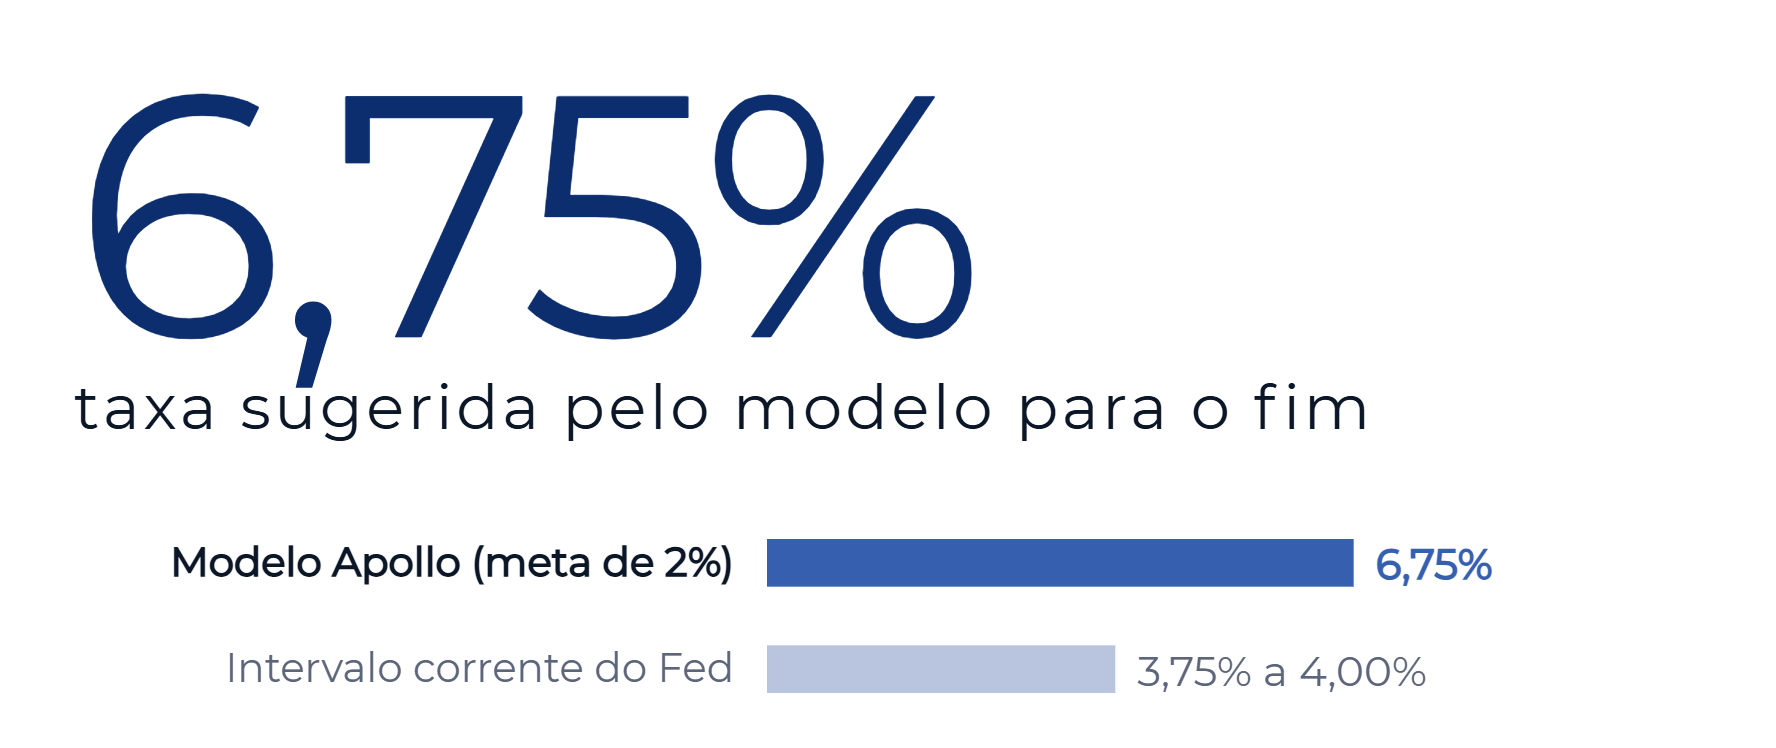
A consultoria independente em macroeconomia ganha relevância quando modelos como o da Apollo Global Management, publicado pelo economista-chefe Torsten Slok em novembro de 2026, estimam que os juros precisariam alcançar uma taxa básica de juros de 6,75% nos Estados Unidos para devolver o índice de preços ao consumidor (CPI) à meta de 2%. Essa leitura exige mais 275 pontos-base de aperto monetário sobre a faixa atual de 3,75% a 4,00%. A projeção parte da premissa de que as pressões inflacionárias atuais têm componente persistente, leitura que contrasta com a de outras instituições, que atribuem parte relevante da inflação a choques de preço com efeito temporário.
Compreender essa divergência analítica requer desconstruir o funcionamento dos índices de preços e o mecanismo de transmissão monetária. O Federal Reserve opera sua política de juros com base nas expectativas de convergência do núcleo do índice de despesas de consumo pessoal (PCE), e não apenas pelo CPI cheio, que registrou avanço interanual recente de 3,7%, segundo dados do Bureau of Labor Statistics (BLS) em novembro de 2026. Modelos econométricos tradicionais tendem a calibrar a necessidade de taxa terminal assumindo que variações de preços provocadas por tarifas comerciais representam um impulso contínuo na taxa de inflação. Choques de custos decorrentes de tarifas aduaneiras, no entanto, alteram o nível dos preços uma única vez. Quando a base de comparação anual incorpora o novo patamar, o impacto aritmético desaparece.
O que as projeções indicam e o que pode mudar a trajetória dos juros
A tese de que o banco central americano precisará levar os juros a 6,75% apoia-se no receio de que a inflação de serviços e as barreiras comerciais impeçam o arrefecimento dos preços sem uma desaceleração mais forte da economia. O próprio Fed já voltou a apertar: em setembro de 2026, elevou os juros pela primeira vez desde 2023. Na reunião de 28 de outubro, manteve o intervalo entre 3,75% e 4,00% por 10 votos a 2, e os dois votos divergentes defendiam nova alta de 0,25 ponto percentual. A decisão, portanto, não sinaliza o fim do ciclo de aperto. Mostra um comitê dividido entre aguardar os efeitos das altas já realizadas e reagir a uma inflação que segue elevada.
A taxa projetada pelo modelo da Apollo diverge da faixa monetária em vigor no Fed
O principal ponto de divergência entre as projeções está em quanto da inflação atual é choque transitório de tarifas e quanto é inércia persistente. A pesquisa macroeconômica da Vanguard, publicada no fim de outubro de 2026, projeta que o núcleo do PCE se aproxime de 2,5% até o fim da primavera americana de 2027 (entre abril e junho) e termine 2027 perto desse patamar, ainda acima da meta de 2%. Parte dessa desaceleração vem de um efeito aritmético: os aumentos de preço provocados pelas tarifas do início de 2025 saem da base de comparação anual entre abril e maio de 2027. A própria Vanguard, porém, aponta um vetor na direção contrária. Os investimentos em inteligência artificial e infraestrutura tecnológica devem continuar adicionando entre 30 e 40 pontos-base à inflação do núcleo ao longo de 2027. Os ganhos de produtividade podem ser desinflacionários no longo prazo, mas, no curto prazo, a expansão desses investimentos pressiona os preços.
Há ainda o efeito das tarifas sobre o consumo. Pesquisas do Federal Reserve indicam que, nas categorias de produtos mais expostas às barreiras comerciais, os gastos recuaram cerca de 4% [inserir referência do estudo]. Nesse caso, as tarifas reduzem a renda disponível e funcionam como freio sobre a atividade, o que diferencia inflação de custos de inflação de demanda. Se esse efeito prevalecer, parte do aperto adicional projetado pelo modelo da Apollo pode se mostrar desnecessária. Se os repasses se espalharem para salários e serviços, a leitura mais restritiva ganha força.
O que faz uma consultoria de investimentos diante de cenários extremos
No processo decisório de famílias empresárias, o ruído analítico produzido por teses de cauda costuma levar a dois erros simétricos: travar a totalidade dos ativos globais em pós-fixados ultracurtos com receio de perdas marcadas a mercado, ou alongar duration prematuramente na expectativa de cortes verticais de juros. Avaliar a governança das carteiras internacionais exige critérios claros de posicionamento conforme o perfil patrimonial e as obrigações familiares em moeda forte.
| Perfil patrimonial | Composição da carteira global | O que considerar na decisão |
|---|---|---|
| Liquidez operacional | Caixa no exterior e depósitos de curto prazo | Manter vencimentos até 12 meses na faixa de 3,75% a 4,00%, aproveitando o juro real sem assumir risco de marcação. |
| Preservação multigeracional | Carteiras balanceadas entre renda fixa soberana e crédito privado | Ignorar chamadas de juro a 6,75% e escalonar vencimentos intermediários para capturar a desaceleração do PCE projetada para 2027. |
| Empresarial com passivo cambial | Exposição concentrada em ativos operacionais e hedge cambial | Não comprometer linhas de proteção de longo prazo; choques tarifários contraem a demanda antes de gerar repasses sustentados de preços. |
A governança de alocação internacional exige isolar a estratégia patrimonial contra palpites de mercado que geram giro excessivo de portfólio.
Exemplos práticos de estruturação patrimonial
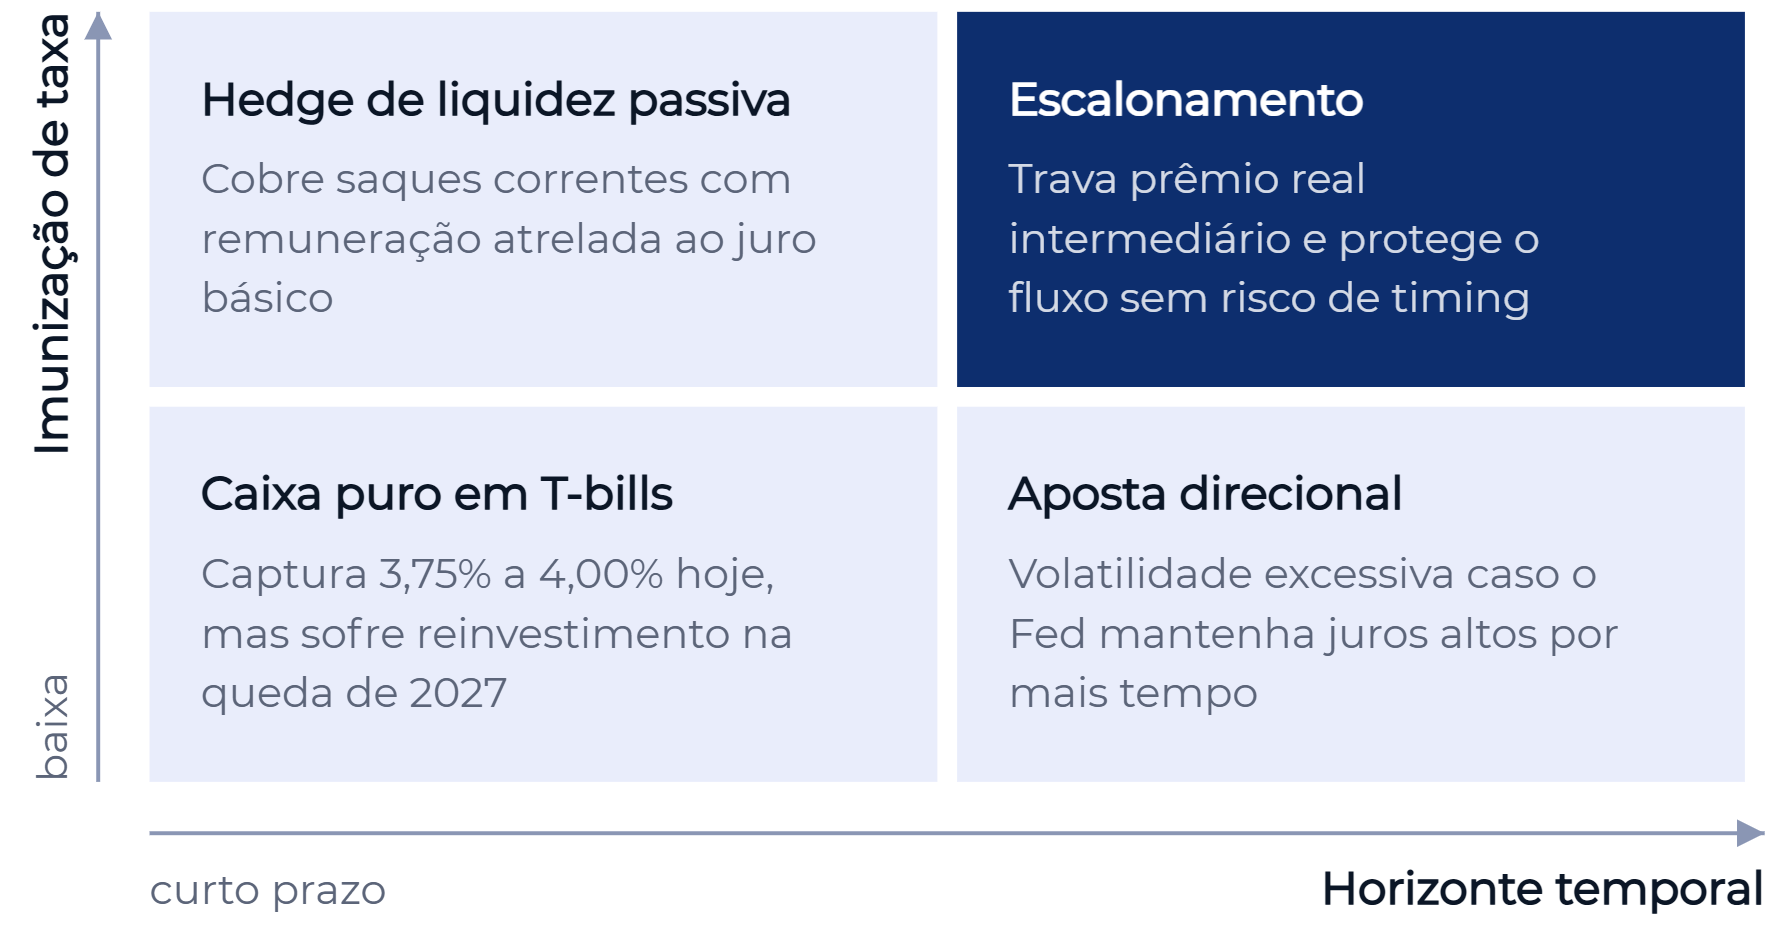
Considere o caso hipotético de uma família detentora de US$ 5 milhões alocados no mercado offshore, com obrigações educacionais e despesas correntes de US$ 250 mil anuais em moeda forte. Ao encontrar a tese de que o Fed levaria o juro a 6,75%, a primeira reação do gestor fiduciário despreparado seria migrar a totalidade do portfólio para instrumentos de liquidez imediata (T-bills de 30 dias), aguardando o suposto momento de entrada nas taxas longas. Na prática, ao desconsiderar a desaceleração para 2,5% projetada para meados de 2027 pela Vanguard, essa família corre o risco do reinvestimento: quando as tarifas expiram da base de cálculo e o juro básico é cortado para acompanhar o desaquecimento da demanda, o retorno oferecido pela liquidez imediata desaba, deixando o patrimônio desprotegido da compressão de taxas.
Em um segundo cenário hipotético, um grupo familiar com US$ 15 milhões em ativos líquidos opta por ignorar o ruído e estrutura uma escada de títulos corporativos e do Tesouro americano (laddering) distribuída entre vencimentos de 2 a 5 anos. Mesmo que a taxa terminal sofresse elevações marginais não previstas, a remuneração média contratada na faixa de 4% ao ano, combinada com a convergência inflacionária prevista para 2027, assegura ganho real acima de 1,5% ao ano sobre o patrimônio sem a necessidade de acertar o mês exato do ciclo monetário.
Riscos, trade-offs e o que nos faria rever a posição
Toda decisão estrutural envolve contrapartidas. Manter posições em títulos prefixados de prazos intermediários traz o risco de oscilações contábeis negativas de curto prazo caso o Fed decida aplicar novos aumentos de juros em resposta a pressões salariais imprevistas. Manter o patrimônio exclusivamente em caixa submete a família ao risco da perda rápida de rendimento no momento em que a inflação desacelera e o banco central inicia o ciclo de afrouxamento.
A governança de alocação equilibra liquidez imediata e proteção contra o risco de reinvestimento
A tese aqui exposta seria revista se dois vetores materiais se confirmassem nos próximos trimestres: primeiro, se a contração de cerca de 4% nos gastos das famílias não arrefecer a demanda e for substituída por uma espiral entre preços e salários no setor de serviços; segundo, se o governo americano renovar ou ampliar continuamente as alíquotas de importação ao longo de 2026, impedindo a saída mecânica desses custos do núcleo do PCE entre abril e maio de 2027.
A implicação prática para o patrimônio familiar é clara. Estruturar a alocação global ancorada apenas na tese de juros a 6,75%, ou apenas na de desinflação rápida, significa concentrar o patrimônio em um único cenário. A governança exige separar obrigações dos próximos 24 meses em liquidez equivalente à taxa básica, distribuir recursos de preservação em prazos escalonados sem tentar antecipar a mínima da curva, e verificar se as previsões que orientam a carteira consideram as datas de rolagem de choques pontuais de custo. O custo de apostar em um único cenário é reinvestir a taxas menores, se a desinflação se confirmar, ou enfrentar a volatilidade de uma posição direcional, se a inflação se mostrar mais persistente.
Referências
- Apollo Global Management / The Daily Spark (Torsten Slok, novembro de 2026)
- Vanguard Research & Commentary (outubro de 2026)
- Bureau of Labor Statistics (BLS) e Federal Reserve FE&DS (novembro de 2026)
- Federal Reserve Monetary Policy Statement (novembro de 2026)
Aviso
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação de investimento, oferta, solicitação, análise de valores mobiliários ou consultoria financeira personalizada. Os exemplos são hipotéticos e ilustrativos. Dados e projeções podem conter estimativas sujeitas a alteração, e resultados passados não garantem resultados futuros. Situações tributárias e sucessórias dependem do caso concreto e da legislação vigente. Antes de qualquer decisão, avalie seus objetivos e consulte um profissional habilitado. Åpen Capital Consultoria de Valores Mobiliários Ltda.